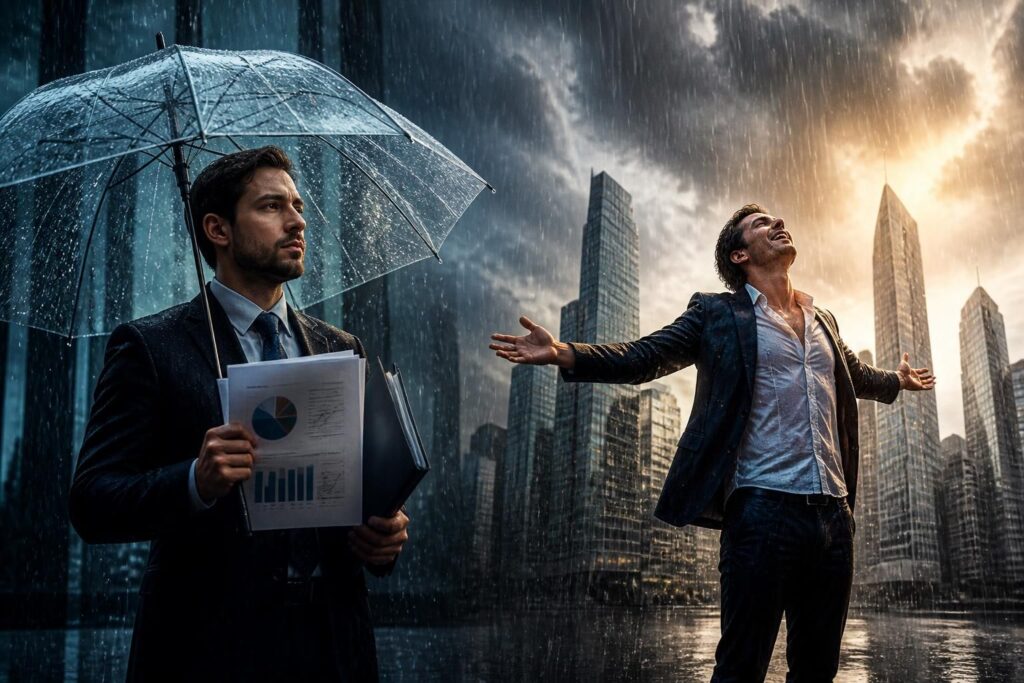
En bref :
- L’averse au risque se manifeste par une préférence pour la sécurité plutôt que pour des gains incertains, influençant profondément les choix d’investissement et la gestion du risque.
- Cette attitude n’est pas homogène : les investisseurs peuvent aussi afficher une tolérance au risque ou même rechercher le risque selon leur profil et le contexte économique.
- L’évaluation de l’averse au risque s’appuie sur la notion d’utilité économique et conduit à des mécanismes comme la prime de risque, essentiels pour comprendre l’allocation d’actifs et la diversification.
- Les recherches en finance comportementale révèlent la complexité des comportements financiers, soulignant que le risque est parfois considéré comme un bien en soi, stimulant l’activité économique.
- Comprendre cette dynamique permet d’affiner la gestion d’un portefeuille et d’adopter une approche équilibrée entre sécurité et performance.
Averse au risque : définition et impact sur le comportement financier
L’aversion au risque, concept fondamental en économie et finance, se réfère à la tendance des investisseurs à éviter les situations présentant un potentiel de perte, même au détriment d’un rendement plus élevé. Illustrée par l’adage « un tiens vaut mieux que deux tu l’auras », cette attitude reflète une préférence pour un gain certain et modéré plutôt que pour un gain incertain mais potentiellement supérieur.
Cette disposition psychologique influence directement la façon dont les investisseurs élaborent leur stratégie d’allocation d’actifs. En effet, un profil prudent en investissement privilégiera typiquement des placements moins volatils, comme les obligations d’État ou les fonds sécurisés, aux dépens des actions plus risquées. Cela influe également sur la diversification des portefeuilles, outil clé pour répartir le risque et optimiser le rendement sans prise de risque excessive.
Aversion au risque, tolérance et préférence pour la sécurité : des attitudes contrastées
Il convient de différencier l’averse au risque, la tolérance au risque et la recherche de risque, qui définissent trois attitudes financières distinctes. La tolérance au risque désigne la capacité d’un investisseur à accepter une certaine incertitude sans altérer son comportement financier. À l’opposé, la recherche de risque se traduit par une propension à favoriser des investissements davantage volatils, espérant une plus grande rentabilité.
Ces profils ne sont pas figés dans le temps : ils évoluent avec la conjoncture économique, le cycle de vie personnel, ou encore le changement des objectifs patrimoniaux. Par exemple, en période d’euphorie boursière, une proportion notable d’investisseurs peut temporairement adopter une position plus risquée, tandis qu’en phase de crise, la préférence pour la sécurité s’impose à nouveau.
Mesure et implications financières de l’averse au risque
L’averse au risque s’exprime à travers des modèles économiques reposant sur la notion d’utilité, introduite par Daniel Bernoulli il y a plus de trois siècles. Ce concept permet de quantifier les préférences de l’investisseur en termes de satisfaction obtenue d’un gain certain comparé à un gain incertain. Ainsi, la fonction d’utilité détermine la prime de risque exigée pour accepter une volatilité plus élevée.
En pratique, cette mesure influence les mécanismes de prix d’actifs financiers et oriente la recherche d’équilibre entre rendement et sécurité. Par exemple, une action d’entreprise affichant un rendement espéré supérieur sera jugée attrayante uniquement si l’investisseur estime que cette prime compense le risque encouru.
La prime de risque et l’allocation d’actifs : adapter la gestion du risque à l’averse au risque
La prime de risque est un élément clé pour comprendre comment les marchés rémunèrent les investisseurs pour le risque pris. Cette prime varie en fonction du contexte économique et du profil des participants. Un investisseur très averse au risque exigera une prime plus élevée, privilégiant des actifs stables et diversifiés.
L’allocation d’actifs devient ainsi un levier indispensable pour gérer l’exposition au risque. Elle repose sur une diversification efficace, combinant différentes classes d’actifs afin de réduire la volatilité globale du portefeuille sans compromettre le rendement.
| Profil Investisseur | Attitude envers le risque | Allocation d’actifs recommandée | Exemple d’instrument financier |
|---|---|---|---|
| Prudent | Forte aversion au risque | 80 % obligations, 15 % actions, 5 % liquidités | Obligations d’État, fonds monétaires |
| Modéré | Tolérance modérée au risque | 50 % actions, 40 % obligations, 10 % immobilier | Actions diversifiées, SCPI |
| Audacieux | Recherche de risque | 70 % actions, 20 % obligations, 10 % actifs alternatifs | Startups, private equity, crypto-actifs |
Comportements financiers complexes : au-delà de l’averse au risque
Les travaux issus de la finance comportementale nuancent la représentation classique de l’averse au risque. Certains chercheurs avancent que les agents économiques seraient en réalité « risquophages », considérant le risque comme un élément nécessaire et même désirable. Cette vision révolutionne la compréhension traditionnelle des décisions financières.
Cette perspective est appuyée par l’idée que l’absence de risque entraînerait une forme d’apathie économique. À cet égard, le risque joue un rôle moteur dans l’investissement et l’innovation. Ainsi, même les agents prudents doivent intégrer une certaine dose de risque pour dynamiser leurs portefeuilles, notamment par une allocation d’actifs équilibrée et diversifiée.
Pour approfondir ces mécanismes et comprendre les enjeux éthiques et environnementaux liés à la prise de risque, il est pertinent de consulter les initiatives en matière de responsabilité sociétale, qui influencent aussi les choix financiers contemporains.
Les conséquences économiques de l’averse ou de la recherche de risque
En période de crise, l’averse au risque tend à se renforcer, provoquant une contraction des investissements et un repli sur les actifs sûrs. Inversement, lors de phases de confiance, la recherche de risque dynamise les marchés et favorise la croissance.
Il est donc crucial pour les gestionnaires d’actifs et les investisseurs particuliers de calibrer finement leur profil de tolérance au risque et d’adapter leur stratégie en fonction du contexte. L’entrée en vigueur de réglementations comme MiFID II en Europe met par ailleurs l’accent sur l’évaluation précise de la tolérance au risque pour protéger les épargnants.
Qu’est-ce que l’aversion au risque en finance ?
L’aversion au risque est la propension d’un investisseur à préférer un gain certain et modéré plutôt qu’un gain plus élevé mais incertain, influençant ses décisions d’investissement et la gestion du risque.
Comment mesure-t-on l’aversion au risque ?
Elle est mesurée à travers des fonctions d’utilité économique, qui quantifient la satisfaction de l’investisseur en fonction du risque pris et permettent de déterminer la prime de risque attendue.
Quelle différence entre aversion au risque et tolérance au risque ?
L’aversion au risque exprime une préférence marquée pour la sécurité, tandis que la tolérance au risque désigne une capacité d’acceptation du risque sans que cela influence négativement le comportement financier.
Comment gérer l’averse au risque dans un portefeuille ?
Cela passe par une diversification rigoureuse des actifs, une allocation adaptée au profil de risque et un rééquilibrage périodique pour concilier sécurité et performance.
Le risque peut-il être un élément positif ?
Oui, la finance comportementale souligne que le risque est parfois perçu comme un bien stimulant la motivation et l’activité économique, essentiel à l’innovation et à la croissance.