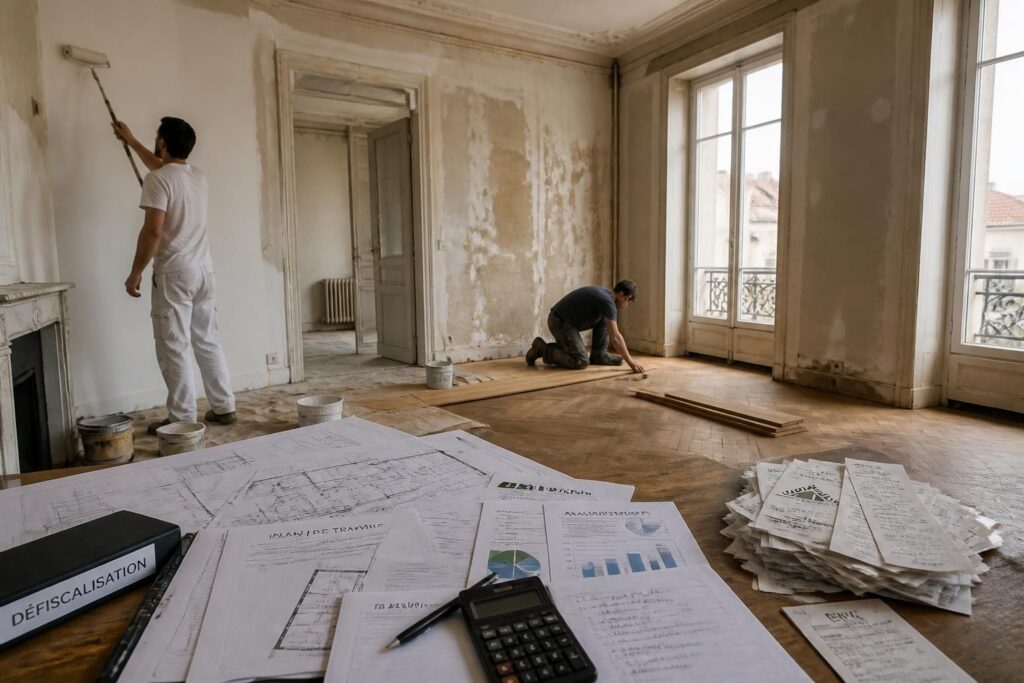
En 2026, l’investissement locatif dans un bien ancien conserve un avantage rarement égalé : un prix d’achat plus accessible, des marges de négociation réelles et une fiscalité qui peut alléger sensiblement la facture, à condition d’anticiper les travaux de rénovation, les frais de notaire, les frais d’agence et la future gestion locative. L’équation paraît simple sur le papier, mais elle se joue sur des détails : nature des travaux, régime fiscal retenu, qualité du quartier, niveau de vacance et capacité à financer le chantier sans fragiliser la trésorerie. Un appartement ancien mal étudié peut devenir un gouffre ; bien calibré, il se transforme en actif patrimonial solide, avec création de valeur et parfois une plus-value immobilière à la revente.
La recherche d’une vraie défiscalisation ne repose plus sur des slogans, mais sur des montages précis. Le déficit foncier reste décisif pour la location nue, tandis que Denormandie, Loc’Avantages ou certains financements dédiés à la rénovation énergétique permettent de réduire l’impôt tout en remettant un logement sur le marché. La loi Pinel ancien n’existe pas en tant que dispositif autonome, mais le raisonnement reste le même pour de nombreux acheteurs : obtenir un bien décoté, financer des travaux utiles, puis arbitrer entre rendement, fiscalité et souplesse de gestion. Reste un point souvent sous-estimé : la récupération de TVA ne concerne que des cas particuliers, notamment certains montages en résidence avec services ; elle ne s’applique pas automatiquement à un achat locatif classique. C’est précisément ce type de nuance qui sépare une opération séduisante d’un investissement réellement robuste. Les amateurs de patrimoine regardent aussi les avantages du régime Monument Historique, réservé aux immeubles protégés.
En bref : les leviers à surveiller sur un investissement locatif ancien
- Le bien ancien est souvent moins cher à l’achat, ce qui améliore l’apport initial et la capacité à financer les travaux.
- Les travaux de rénovation peuvent créer de la valeur, réduire les charges futures et ouvrir droit à une fiscalité plus favorable.
- Le déficit foncier permet, sous conditions, d’imputer jusqu’à 10 700 € par an sur le revenu global.
- Denormandie et Loc’Avantages restent les deux grands leviers de défiscalisation à examiner en priorité selon la ville et le projet.
- Les frais de notaire, les frais d’agence, la taxe foncière et les charges de copropriété doivent être intégrés dès le calcul de rentabilité.
- La gestion locative et la vacance entre deux locataires pèsent autant sur le rendement que le niveau du loyer affiché.
Pourquoi l’immobilier ancien attire toujours les investisseurs en 2026
Le succès de l’ancien tient à une logique de marché très concrète. Dans les secteurs tendus, un logement déjà bien placé se loue souvent plus vite qu’un programme neuf excentré, et il laisse davantage de marge de négociation au moment de l’achat. Ce différentiel initial permet souvent d’absorber une partie des travaux de rénovation sans perdre en compétitivité, surtout si le bien est proche d’une gare, d’un campus ou d’un bassin d’emploi. Le neuf conserve toutefois des atouts, que détaille notre comparatif sur l’investissement locatif neuf.
Un exemple simple l’illustre : un T3 ancien acheté avec frais de notaire et frais d’agence peut coûter moins cher qu’un équivalent neuf, même après remise à niveau énergétique. Le propriétaire ne paie pas seulement un toit, il achète un emplacement, une structure et parfois un potentiel de revalorisation. Pour autant, l’ancien exige de la méthode : inspection technique, devis réalistes, et lecture attentive des charges futures. Sans cela, le rendement annoncé devient vite théorique.
Ce que l’ancien permet souvent mieux que le neuf
Dans un bien ancien, la décote d’achat ouvre plusieurs portes. Elle peut servir à financer une partie du chantier, à renforcer l’apport bancaire ou à absorber des frais annexes souvent sous-estimés, comme les honoraires d’agence, les diagnostics et les premiers travaux de mise aux normes.
Autre atout : la valeur ajoutée ne vient pas uniquement du marché, mais aussi de la transformation. Moderniser une cuisine, refaire une salle d’eau ou améliorer l’isolation change le profil locatif du logement. En pratique, le propriétaire ne cherche pas seulement un loyer ; il construit un actif plus liquide et plus simple à revendre, ce qui nourrit la plus-value immobilière potentielle à long terme.
Travaux de rénovation : le poste qui change tout dans le calcul
Les travaux de rénovation sont souvent le vrai moteur de la rentabilité. Ils peuvent aller du simple rafraîchissement à une rénovation lourde incluant électricité, plomberie, fenêtres, isolation ou chauffage. Plus le chantier est pensé dès l’achat, plus il sert à la fois la location, la valeur patrimoniale et la fiscalité.
Une prudence s’impose toutefois : tous les travaux ne se valent pas au regard de l’impôt. Les travaux d’entretien, de réparation et d’amélioration sont généralement déductibles en location nue au régime réel, tandis que les travaux de construction, d’agrandissement ou de reconstruction suivent un autre traitement. Cette distinction mérite d’être posée avant même de signer le compromis, car elle influence directement la stratégie de financement et la rentabilité nette.
Les postes de chantier à anticiper avant l’achat
Sur un bien ancien, certains postes reviennent très souvent et doivent figurer dans le budget dès le départ.
- mise aux normes de l’électricité ;
- réfection de la plomberie ;
- amélioration thermique ;
- remise en état des sols et des peintures ;
- modernisation de la cuisine et de la salle de bains ;
- traitement des défauts de copropriété ou des parties communes si nécessaire.
Le point clé n’est pas de tout refaire, mais de rénover intelligemment. Un chantier utile est celui qui réduit la vacance locative, stabilise les charges et sécurise la conformité du logement. En immobilier ancien, la discipline budgétaire vaut autant que le sens du style.
Défiscalisation dans l’ancien : les dispositifs à examiner en priorité
La défiscalisation dans l’ancien ne relève pas d’un mécanisme unique, mais d’un ensemble d’options. Les plus connues en 2026 restent le Denormandie, le déficit foncier et Loc’Avantages. Chacune répond à un profil d’investisseur différent : certains cherchent une baisse d’impôt rapide, d’autres préfèrent réduire la pression fiscale tout en conservant de la souplesse sur la location.
Dans les faits, l’arbitrage dépend de la nature du bien, de la ville et du niveau de travaux. Un logement situé dans une zone éligible au Denormandie n’a pas la même logique qu’un appartement destiné à une location nue classique. Un autre, plus modeste, peut très bien fonctionner au régime réel avec déficit foncier. Le bon montage n’est donc jamais automatique.
| Dispositif | Logique principale | Avantage fiscal | Contraintes clés |
|---|---|---|---|
| Denormandie | Rénover un logement ancien dans certaines communes | Réduction d’impôt calculée sur le prix de revient | Travaux importants, plafonds de loyers et de ressources, durée de location |
| Déficit foncier | Déduire les charges réelles d’une location nue | Imputation possible jusqu’à 10 700 € sur le revenu global | Location nue au régime réel, nature des travaux à qualifier correctement |
| Loc’Avantages | Louer à un niveau de loyer inférieur au marché | Réduction d’impôt selon l’effort de modération du loyer | Convention avec l’Anah, plafonds à respecter, sélection du locataire |
Denormandie : un cadre utile pour certains centres-villes
Le Denormandie vise la remise en état de logements anciens dans des communes ciblées par la revitalisation urbaine. Le principe reste simple : acheter, rénover, louer selon des règles précises, et bénéficier d’un avantage fiscal proportionné à l’engagement de location. Le montage devient intéressant lorsque les travaux représentent une part significative de l’opération et que le marché locatif local est suffisamment solide.
Sur une enveloppe bien construite, l’économie d’impôt peut être élevée, mais elle ne doit pas masquer les autres paramètres : qualité du quartier, profondeur du marché locatif et coût réel du chantier. Le dispositif n’a d’intérêt que si le logement se loue durablement et sans vacance excessive. Autrement dit, l’avantage fiscal n’est pas une fin en soi, mais un accélérateur de rentabilité.
Pour approfondir la mécanique fiscale de l’ancien, un détour par la défiscalisation immobilière dans l’ancien peut aider à comparer les montages avant de passer à l’action.
Déficit foncier : la mécanique la plus lisible pour la location nue
Le déficit foncier reste l’outil le plus souvent utilisé lorsque les travaux pèsent lourd. Son fonctionnement est simple dans son principe : les charges déductibles dépassent les loyers perçus, et l’excédent peut venir diminuer le revenu global dans la limite annuelle admise par la réglementation. Le surplus éventuel se reporte ensuite sur les revenus fonciers futurs.
Cette logique change la lecture du projet. Un appartement qui semble lourd à rénover peut devenir pertinent si les charges éligibles sont correctement identifiées et si la trésorerie tient la route pendant la phase de chantier. C’est souvent là que se joue la différence entre une opération prudente et une opération réellement optimisée.
Pour ceux qui souhaitent creuser les paramètres de rendement avant d’arbitrer, un calcul détaillé est disponible via ce guide sur la rentabilité de l’investissement locatif.
Ce qu’il faut intégrer dans le calcul
Le déficit ne se limite pas aux travaux visibles. Il faut aussi intégrer les intérêts d’emprunt, la taxe foncière, certaines assurances, les frais de gestion et les charges de copropriété non récupérables. À l’inverse, un chantier d’agrandissement ou de reconstruction ne se traite pas comme un simple entretien ; il change la logique fiscale.
Un cas concret le montre bien : sur un bien ancien avec rénovation lourde, l’investisseur peut neutraliser une partie de son impôt pendant plusieurs années. Ce n’est pas un gain « magique », mais un étalement intelligent de la charge fiscale, à condition de respecter les règles et de documenter chaque facture. Dans l’immobilier, la rigueur documentaire fait souvent gagner plus que le flair.
Frais associés : le vrai coût d’un achat dans l’ancien
Un investissement locatif ancien ne se résume jamais au prix affiché. Les frais de notaire, les frais d’agence, les diagnostics, les honoraires de courtage, l’assurance emprunteur et parfois les frais de copropriété pèsent dès le premier jour. C’est ce total, et non le prix facial, qui doit servir de base au calcul de rentabilité.
Beaucoup d’investisseurs raisonnent encore trop vite en « prix au mètre carré ». Or, deux biens à 150 000 € peuvent produire des résultats très différents selon qu’il faut 15 000 € ou 45 000 € de remise à niveau. Le bon réflexe consiste à bâtir un coût de revient complet, puis à tester plusieurs hypothèses de location et de vacance.
Les frais à ne jamais oublier
Avant de signer, il est utile de poser noir sur blanc les postes suivants :
- Prix d’achat du logement ;
- Frais de notaire et droits liés à l’acquisition ;
- Frais d’agence s’ils sont dus par l’acquéreur ;
- coût estimé des travaux de rénovation ;
- taxe foncière annuelle ;
- assurances et éventuelle garantie loyers impayés ;
- coût de la gestion locative, si elle est déléguée ;
- provision pour vacance et imprévus.
Ce filtre simple évite bien des erreurs. Un bien qui semble rentable à première vue peut perdre plusieurs points de rendement une fois tous les frais intégrés. À l’inverse, un bien discrètement négocié et bien rénové peut tenir ses promesses pendant des années.
Récupération de TVA, assurance emprunteur et autres cas particuliers
La récupération de TVA est souvent évoquée dans les discussions d’investisseurs, mais elle ne concerne pas la majorité des achats locatifs anciens. Elle peut exister dans des schémas précis, notamment certaines résidences avec services ou des structures d’exploitation particulières. Pour un appartement classique loué vide ou meublé, il faut être très prudent avant d’intégrer cet avantage au plan de financement.
Le même esprit de prudence vaut pour l’assurance de prêt. Son coût varie selon l’âge, l’état de santé, le profil de l’emprunteur et la quotité couverte. Là encore, la dépense peut sembler marginale au départ, puis peser durablement sur la rentabilité réelle. Pour cadrer ce poste, un point de départ utile consiste à lire ce dossier sur la quotité d’assurance emprunteur.
Le message est simple : dans l’immobilier ancien, la fiscalité ne doit pas faire oublier la mécanique bancaire. Le bon projet est celui qui reste lisible à la fois pour l’administration, pour la banque et pour le futur locataire.
Gestion locative et rendement : ce qui se joue après les travaux
La rentabilité ne s’arrête pas à la fin du chantier. Une fois le bien livré, tout dépend de la qualité de la mise en location, de la sélection du locataire et de la fluidité de la gestion locative. Un logement bien rénové mais mal administré peut perdre en performance à cause de la vacance, des impayés ou d’une sous-évaluation du loyer.
Le rendement réel se construit donc en trois temps : achat, rénovation, exploitation. C’est pourquoi certains investisseurs privilégient des villes où la demande locative est régulière et les biens faciles à relouer. Dans un marché moins profond, la finesse du loyer et la réactivité de gestion deviennent des variables décisives.
Un cas concret de montage raisonné
Imaginons Camille, cadre de 38 ans, qui achète un deux-pièces ancien dans une ville moyenne. Le bien est décoté, les frais de notaire sont intégrés au budget, puis 32 000 € de travaux de rénovation permettent de remettre l’appartement au niveau et d’augmenter sa valeur locative. Le tout est loué avec une gestion déléguée, ce qui sécurise la relation locative mais réduit légèrement le rendement net.
Dans ce type d’opération, la vraie question n’est pas « combien le bien rapporte-t-il le premier mois ? », mais « combien il produit après fiscalité, après charges et après vacance ? ». C’est là que se lit la solidité du projet. Un investissement performant n’est pas celui qui promet le plus, mais celui qui encaisse les aléas sans se dégrader.
Bien choisir son régime fiscal pour l’ancien
Le choix du régime fiscal ne doit pas être repoussé à plus tard. En location nue, le régime réel devient souvent plus intéressant dès lors que les charges sont élevées ou que le chantier est conséquent. Le micro-foncier, plus simple, peut convenir à des montages légers, mais il devient vite moins compétitif quand les dépenses réelles augmentent.
Côté location meublée, le sujet change de nature avec le régime des bénéfices industriels et commerciaux, mais la logique reste comparable : il faut comparer simplicité administrative et efficacité fiscale. L’investisseur doit surtout éviter de raisonner uniquement sur l’impôt de l’année en cours. La vraie question porte sur la trajectoire de plusieurs années, avec amortissements, charges, revenus et revente éventuelle.
Pour les montages plus structurés, notamment lorsque plusieurs lots sont envisagés, la question de la SCI pour l’investissement locatif peut aussi s’inviter dans l’analyse.
Les erreurs qui font déraper un projet ancien
Le principal risque vient rarement du marché lui-même. Il naît plutôt d’un chantier sous-estimé, d’un bien acheté sans vérification suffisante ou d’un oubli dans le calcul des charges. Les appartements anciens cachent parfois des surprises : électricité non conforme, toiture à prévoir, copropriété sous tension, ou charges qui progressent plus vite que prévu.
Autre erreur fréquente : intégrer trop vite un avantage fiscal sans en vérifier les conditions exactes. Le bon réflexe consiste à relire la nature des travaux, le zonage, la durée de location et le niveau de loyer admis. En immobilier, la fiscalité récompense la précision, pas l’approximation.
Quelques garde-fous utiles avant signature
Avant d’acheter, certains réflexes devraient être systématiques :
- demander les trois derniers procès-verbaux de copropriété ;
- faire chiffrer les travaux par plusieurs professionnels ;
- tester le loyer réel du secteur, pas seulement les annonces haut de gamme ;
- vérifier l’éligibilité fiscale du bien et du quartier ;
- prévoir une réserve de trésorerie pour absorber le décalage entre achat et premiers loyers.
Un projet ancien bien préparé se reconnaît à sa sobriété : peu de promesses, beaucoup de chiffres, et une logique claire de conservation patrimoniale. C’est souvent cette méthode qui protège le mieux l’investisseur.
Pour aller plus loin sur les arbitrages entre achat, revente et conservation, un éclairage complémentaire sur l’achat-revente immobilier peut aider à situer l’investissement ancien dans une stratégie patrimoniale plus large.
Quels travaux sont les plus intéressants dans un investissement locatif ancien ?
Les travaux d’entretien, de réparation et d’amélioration sont les plus utiles, car ils servent la location tout en pouvant, selon le régime fiscal choisi, alléger la base imposable. Les rénovations énergétiques sont souvent les plus stratégiques, car elles améliorent le confort, limitent la vacance et renforcent la valeur du bien.
Le déficit foncier peut-il vraiment réduire l’impôt ?
Oui, dans le cadre de la location nue au régime réel, il permet d’imputer certaines charges sur les revenus fonciers, puis jusqu’à 10 700 € sur le revenu global par an. L’excédent éventuel est reportable sur les revenus fonciers futurs, ce qui en fait un outil puissant pour les biens à rénover.
La récupération de TVA est-elle possible dans l’ancien ?
Elle existe seulement dans des montages spécifiques, comme certaines résidences avec services ou structures d’exploitation particulières. Pour un logement locatif classique, il ne faut pas la considérer comme acquise.
Comment intégrer les frais annexes dans le calcul ?
Le budget doit inclure le prix d’achat, les frais de notaire, les frais d’agence, les travaux, les assurances, la taxe foncière, la gestion locative et une réserve pour vacance. C’est ce coût global qui permet d’évaluer la rentabilité réelle, et non le seul prix affiché. Un simulateur aide ensuite à évaluer le retour sur investissement en intégrant chacun de ces postes.
La loi Pinel ancien existe-t-elle encore ?
La formulation prête à confusion : il n’existe pas de dispositif autonome appelé ainsi pour un achat ancien classique. En revanche, certains investisseurs rapprochent cette logique des montages de rénovation encadrée, comme Denormandie, qui vise justement à remettre sur le marché des logements anciens dans des zones ciblées.